農業経営基盤強化準備金制度とは、青色申告を行う認定農業者が受け取った交付金を将来の設備投資のために積み立てすることで、必要経費とすることができる制度です。また積立金は実際に設備投資時に取り崩した場合には、その取得価格から積み立て分を引いて取得価格とすることができる圧縮記帳ができます。
>関連記事:農家の節税対策 農業経営基盤強化準備⾦制度とは
必要な勘定科目
農業経営基盤強化準備金制度を利用する場合には、下記の3つの勘定科目を使って仕訳を計上します。
- 農業経営基盤強化準備金(区分:負債)
- 農業経営基盤強化準備金繰入(区分:引当金)
- 農業経営基盤強化準備金繰戻額(区分:引当金)
交付金を積み立てたときの入力方法
例)交付金入金額 500,000円 そのうち300,000円を農業経営基本準備金に積み立てる場合
交付金入金の時の入力方法
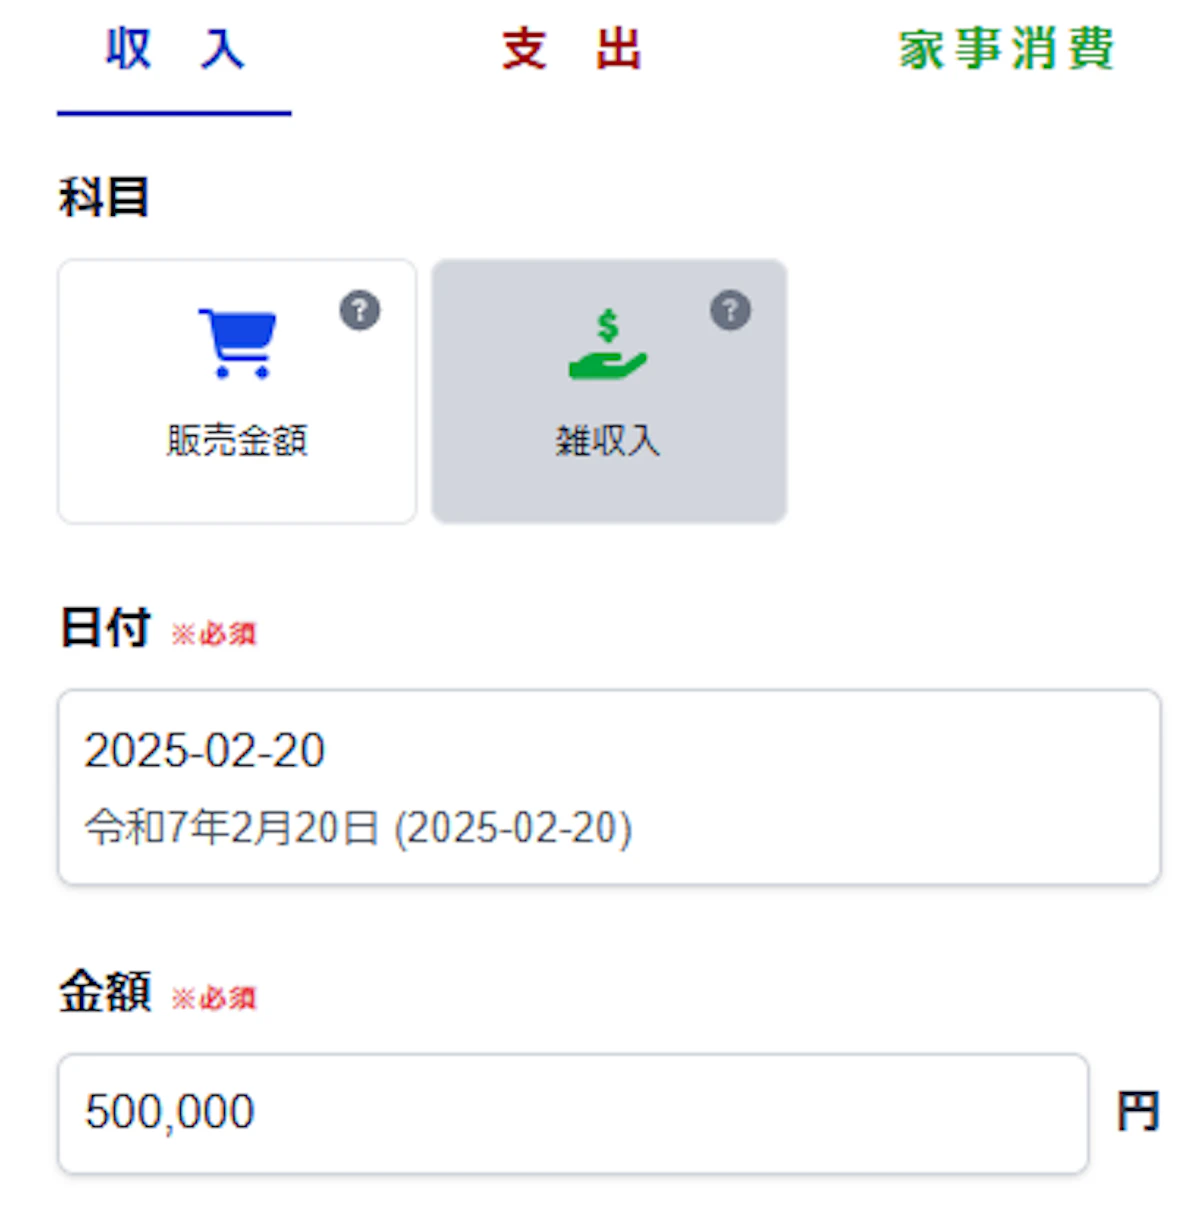
入金時は通常の交付金や補助金と同様に雑収入で入力します。
取引登録の収入から、科目「雑収入」金額「500,000」で登録します。
積立時の仕訳
振替伝票を作成します。
借方 | 貸方 |
|---|---|
農業経営基盤強化準備金繰入 300,000 | 農業経営基盤強化準備金 300,000 |
資産購入時に準備金を取り崩す場合
例)農機具 3,000,000円を購入 農業経営基盤強化準備金から2,000,000円取り崩す
資産購入時の入力
- 減価償却資産の登録で取得価格3,000,000円から準備金取り崩し額2,000,000円を控除した1,000,000円を取得価格として減価償却資産に登録
- 取引登録の支出で科目「雑費」で2,000,000円を登録
準備金の取り崩しの仕訳を入力
振替伝票を作成します。
借方 | 貸方 |
|---|---|
農業経営基盤強化準備金 2,000,000 | 農業経営基盤強化準備金繰戻額 2,000,000 |