親から相続や事業継承で譲渡された資産の減価償却資産の登録方法について説明します。
相続・譲渡で取得した減価償却資産の減価償却費について
親子間で譲渡された資産や相続で減価償却資産を引き継いだ場合、基本的にはすべての情報(取得価格、耐用年数、簿価)は引き継がれます。しかし償却方法は引き継げません。
通常の資産の登録方法が異なりますので、下記のとおり入力してください。
>関連記事:農家の確定申告 親から譲渡・相続された資産の減価償却について
減価償却資産の登録
減価償却の登録の下記のいずれかから行えます。
- 「メニュー」→「減価償却資産」
- 「取引先登録」→「支出」→「減価償却資産の登録はこちら」
- 「確定申告」→「減価償却資産登録」
相続・譲渡で取得した資産を登録する手順
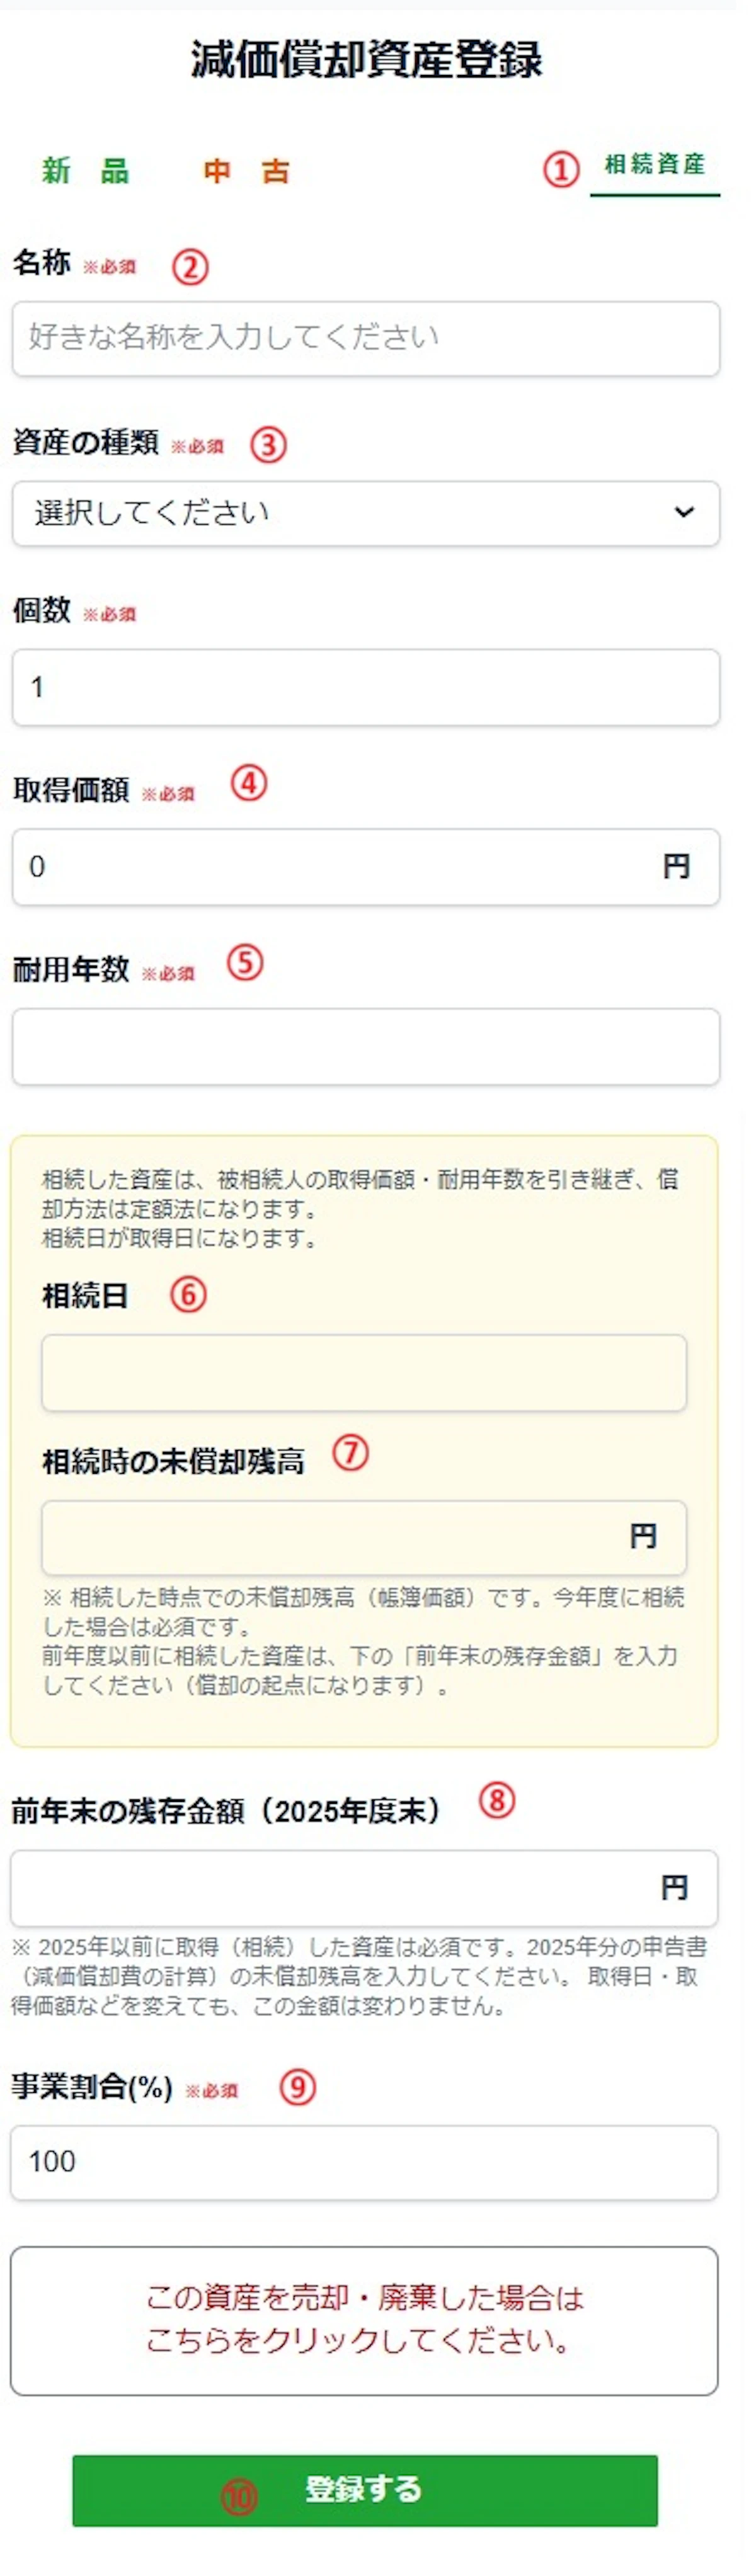
- 相続資産を選びます。
- 好きな名称を入力 (廃棄などをする場合にわかりやすい名前にしましょう)
- 資産の種類を選びます。
- 取得金額は、被相続人が取得した当初のの取得価格を入力します。
- 耐用年数は③で入力した資産の法定耐用年数が表示されていますが、耐用年数は引き継がれるので被相続者と同じの耐用年数を入力してください。
- 相続日には相続日、譲渡日(開業日)を入力。この月から減価償却費が計算されます。
- 相続時の未償却残高を入力します。(前年以前に相続した資産であれば入力は不要)
- 前年以前に相続した資産は、前年末の残存金額を入力します。
- 事業割合を入力します。
- 全ての入力が完了したら登録するタップします。
減価償却資産は登録した時点では、減価償却費の計算はされていません。
減価償却資産一覧画面の一番下の「年度末減価償却計算を実行する」をタップすると、減価償却資産が計算されます。