年金収入と農業者所得がある場合の確定申告について
個人事業主として農業を営んでいる人は、公的年金や農業年金の受給が始まったら確定申告の方法がかわります。ここでは、年金収入と農業所得がある農家の人向けに、確定申告の対象となる場合や申告の方法について説明します。
横スクロールができます
個人事業主として農業を営んでいる人は、公的年金や農業年金の受給が始まったら確定申告の方法がかわります。ここでは、年金収入と農業所得がある農家の人向けに、確定申告の対象となる場合や申告の方法について説明します。
農業に関する補てん金や補助金、交付金等は事業収入として確定申告する必要があります。しかし補助金や助成金、交付金の種類によっては確定申告の方法が異なることもあります。ここでは農家の方が受け取る補助金の確定申告の取り扱いについて説明します。
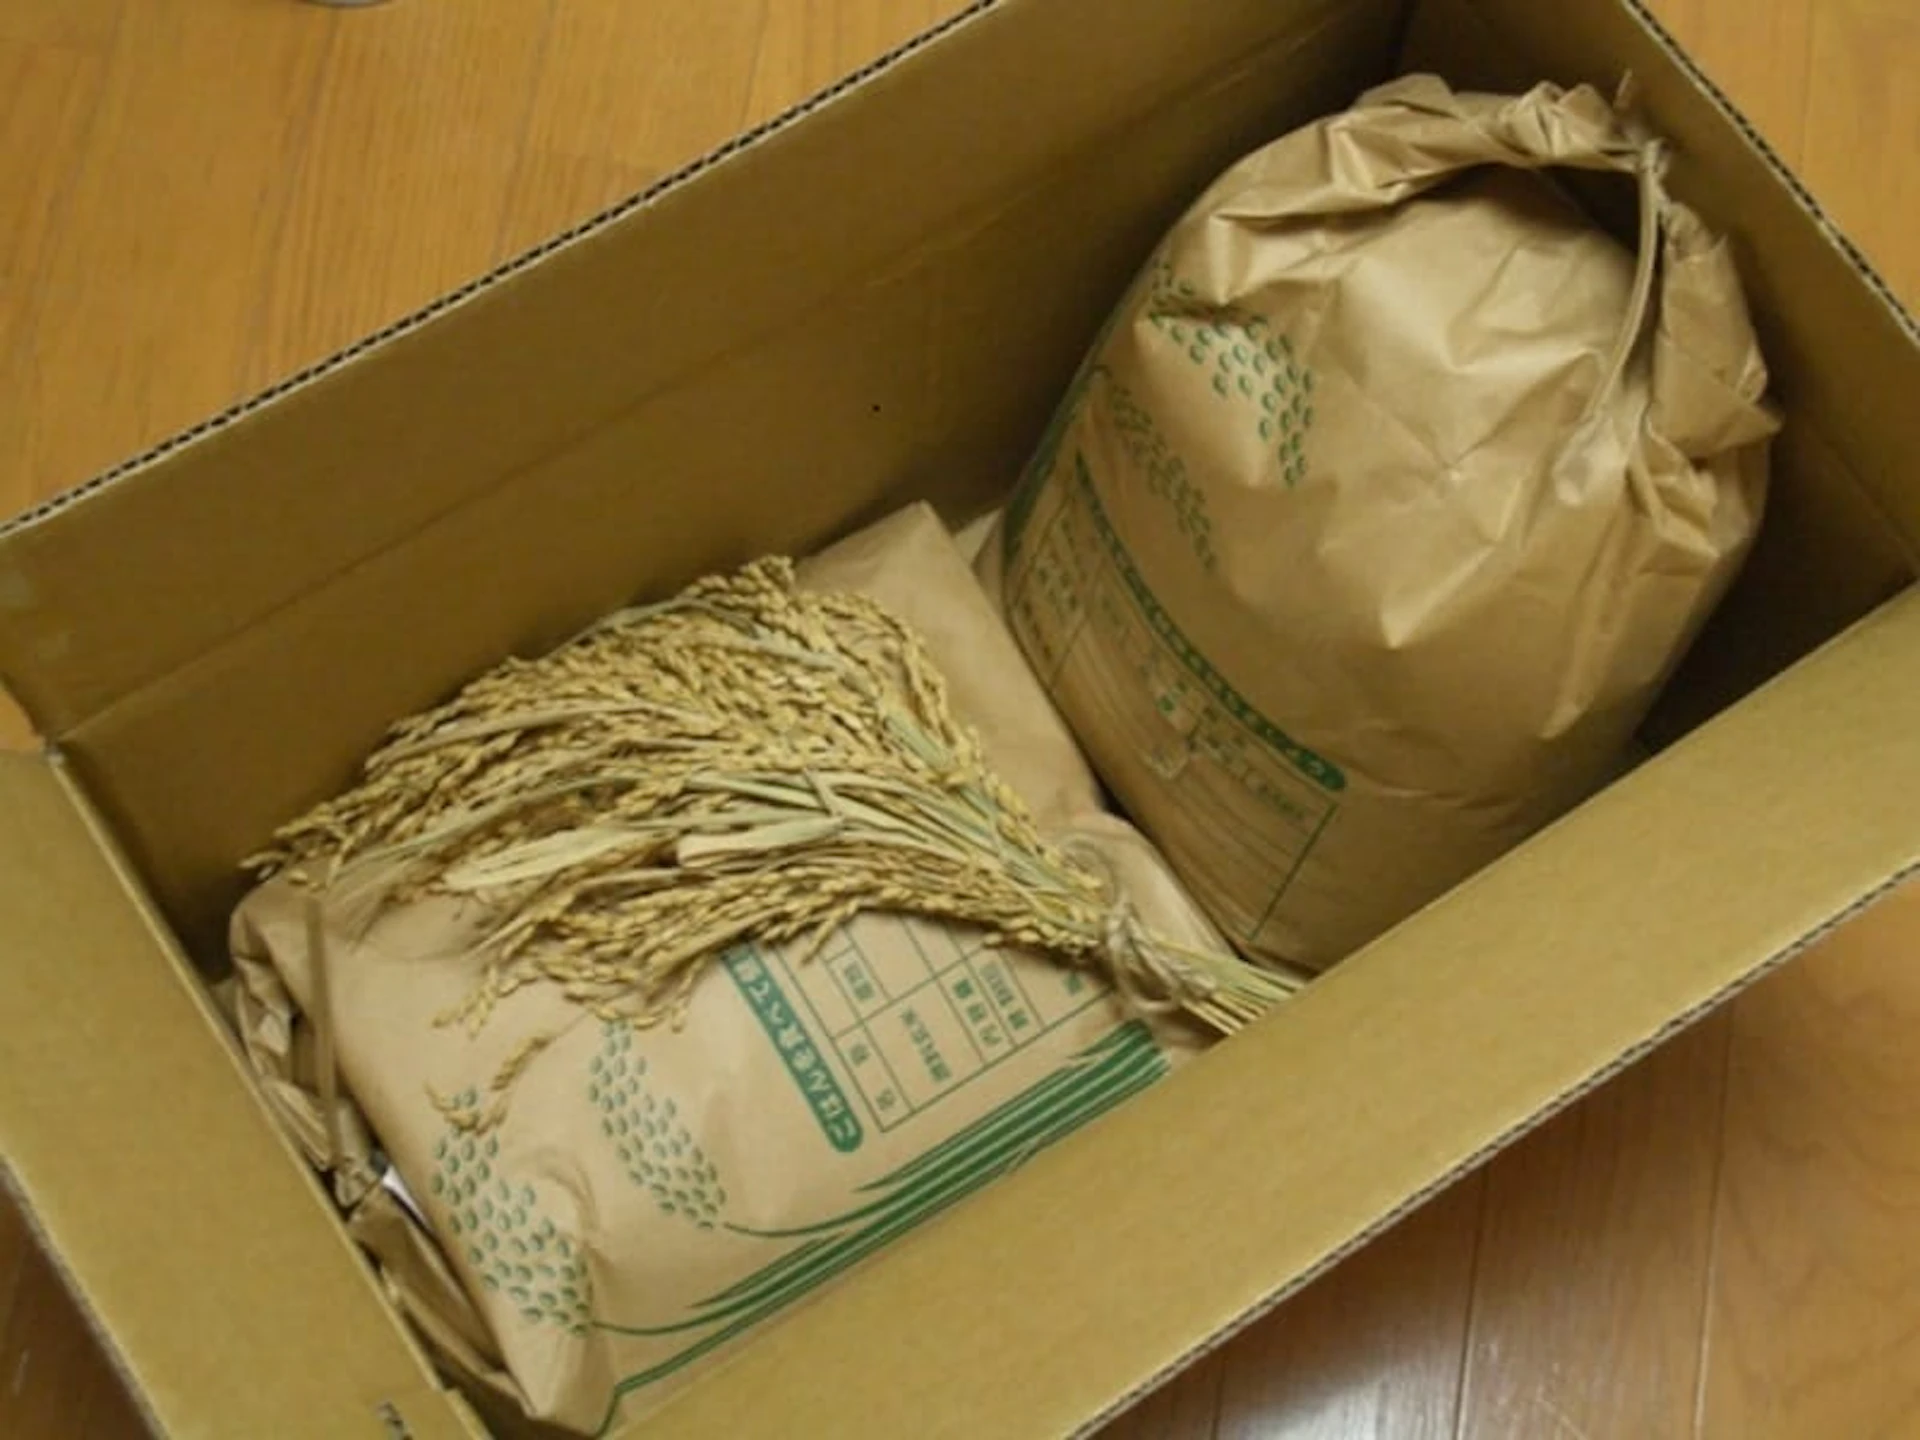
自分で作った作物を家で食べたり、人に贈った場合は事業所得の収入として計算する必要があり、これを家事消費(自家消費)といいます。ここでは確定申告時の家事消費の計算方法や申告方法について説明します。
農機具やトラクターなどの資産は毎年減価償却費を経費としていますが、壊れて廃棄したり、中古品として売却した場合の確定申告はどうしたらよいのでしょうか。ここで個人事業主の農家が減価償却資産を売却したり、廃棄した場合の処理について説明します。
10万円以上で購入した農業用の建物やビニールハウスなどの設備、トラクターなどの機械等は固定資産として減価償却費を計算する必要があります。ここでは農業によく使われる道具やビニールハウスなどの償却年数は何年になるのか、わかりやすく説明します。
中古で農機具や軽トラなどを買った場合の耐用年数は、法定耐用年数より短くすることができます。ここでは中古資産となる対象の資産や、耐用年数の計算方法について詳しく説明します。
個人事業主の農家でも繁忙期や臨時で人を雇った場合は、雇人費として経費に計上することができます。しかし人を雇った場合には、源泉徴収をする必要がある場合もあります。ここでは人を雇った場合に確認するべき事項や手続きについて説明します。
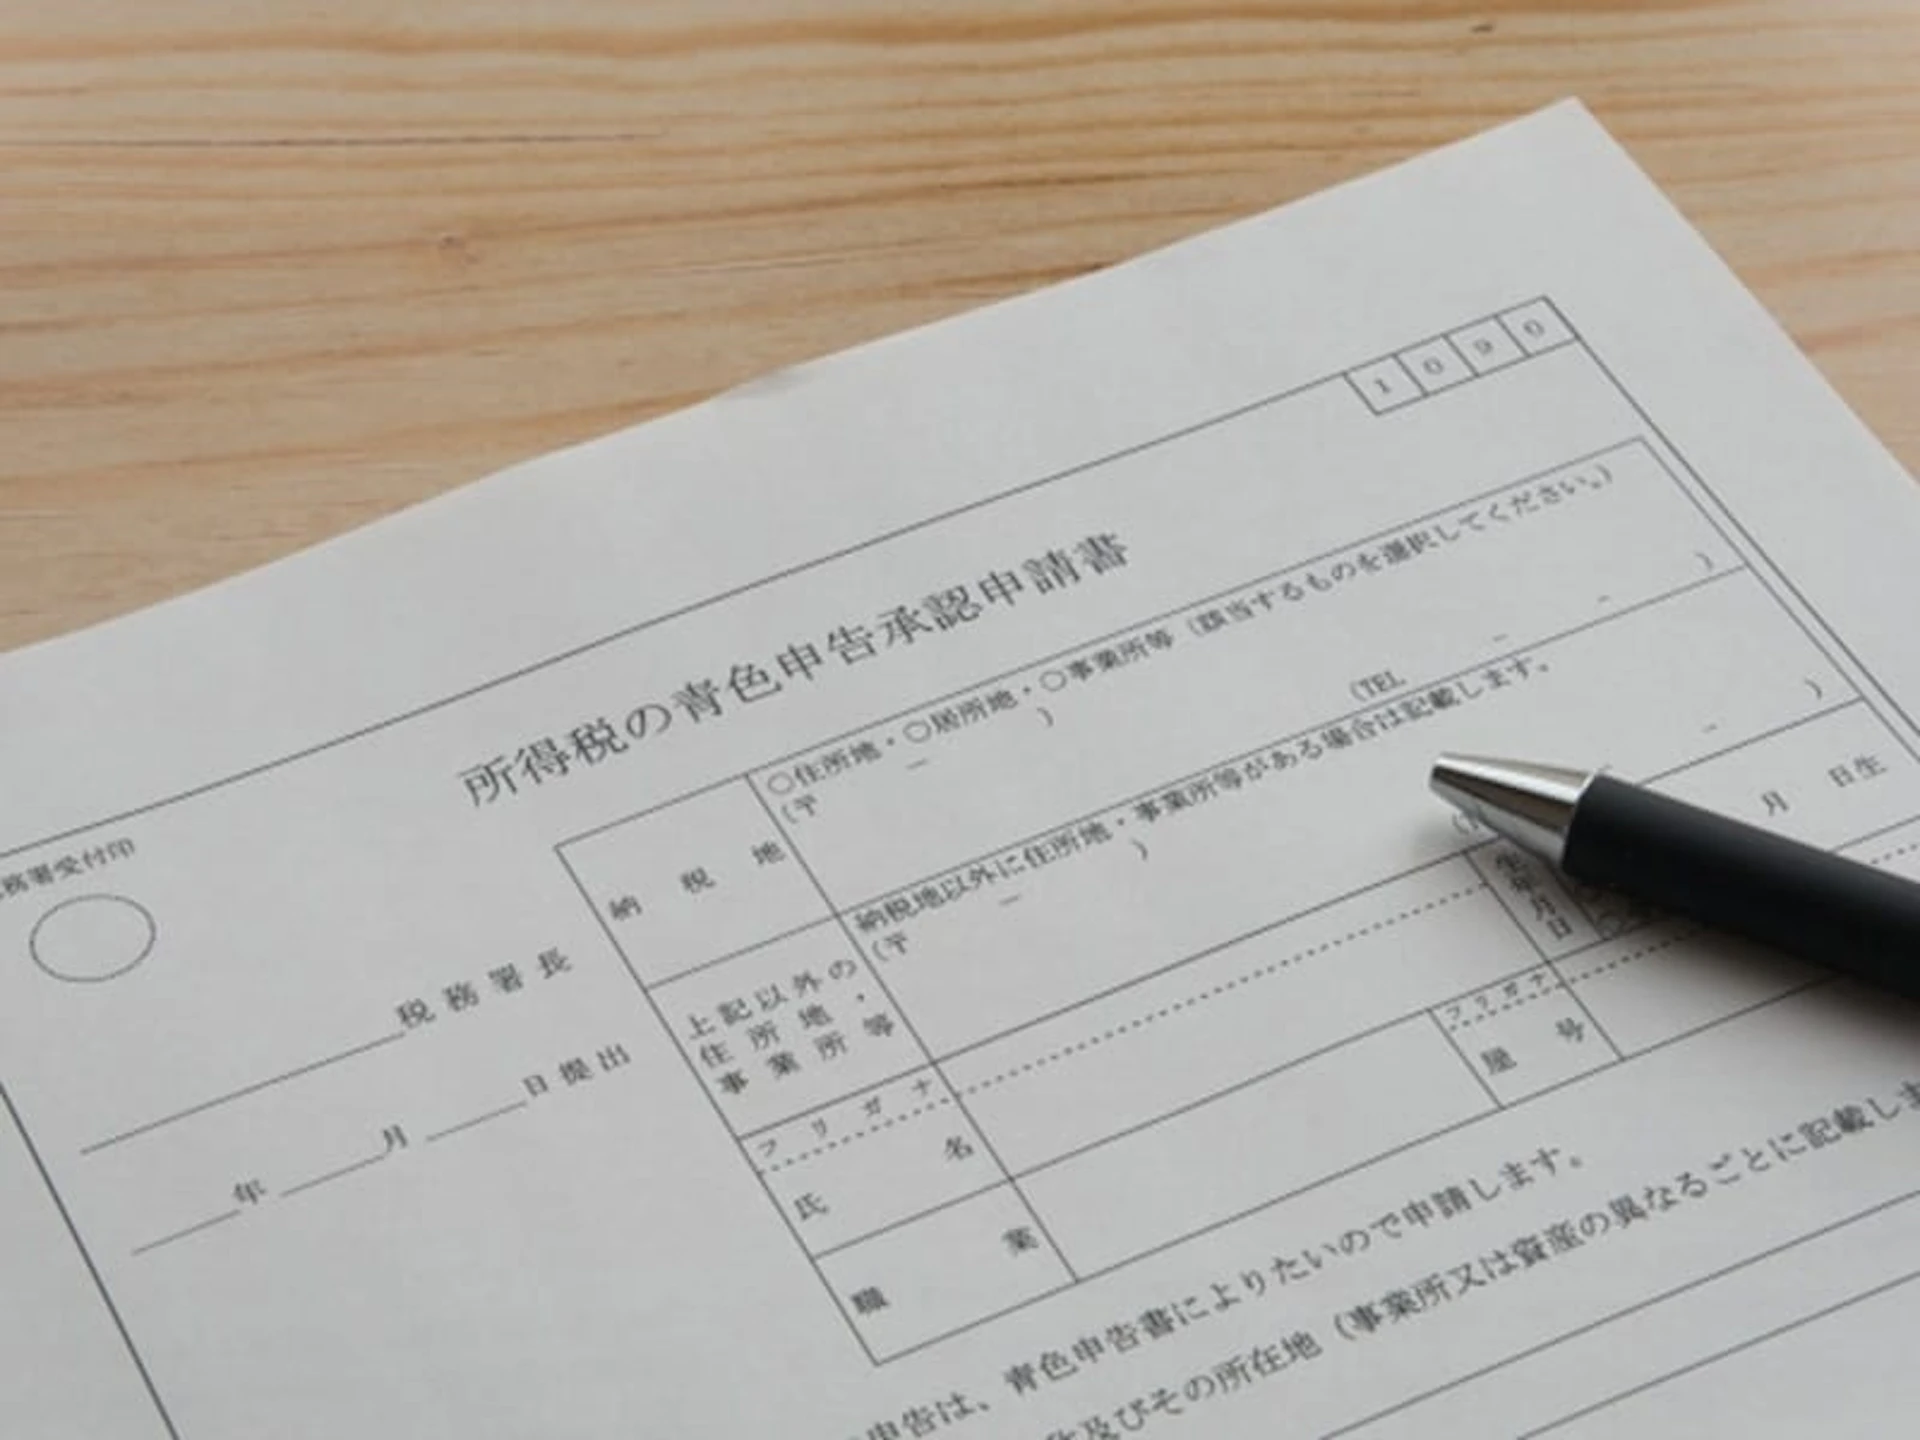
メリットの多い青色申告は、事前に税務署に「青色申告承認申請書」の提出が必要です。ここでは白色申告から青色申告に変えたい、開業時に青色申告の手続きもしておきたいという個人事業主の農業者向けに、青色申告申請書の提出期限や書き方について説明します。
青色申告は節税効果が高いといわれるけど、それほど収入もないし青色にする必要はないと思っていませんか?しかし青色申告のメリットは所得税が安くなるだけではありません。ここでは農業者が青色申告する場合のメリットについてわかりやすく説明します。
生計を一にする親族の給与は、一定の条件を満たした場合にのみ、専従者控除として経費として控除することができます。ここでは専従者控除について、計算方法や他の控除との兼ね合いについて説明します。