
農業所得用 青色申告決算書の勘定科目は?どの科目を使うべき?
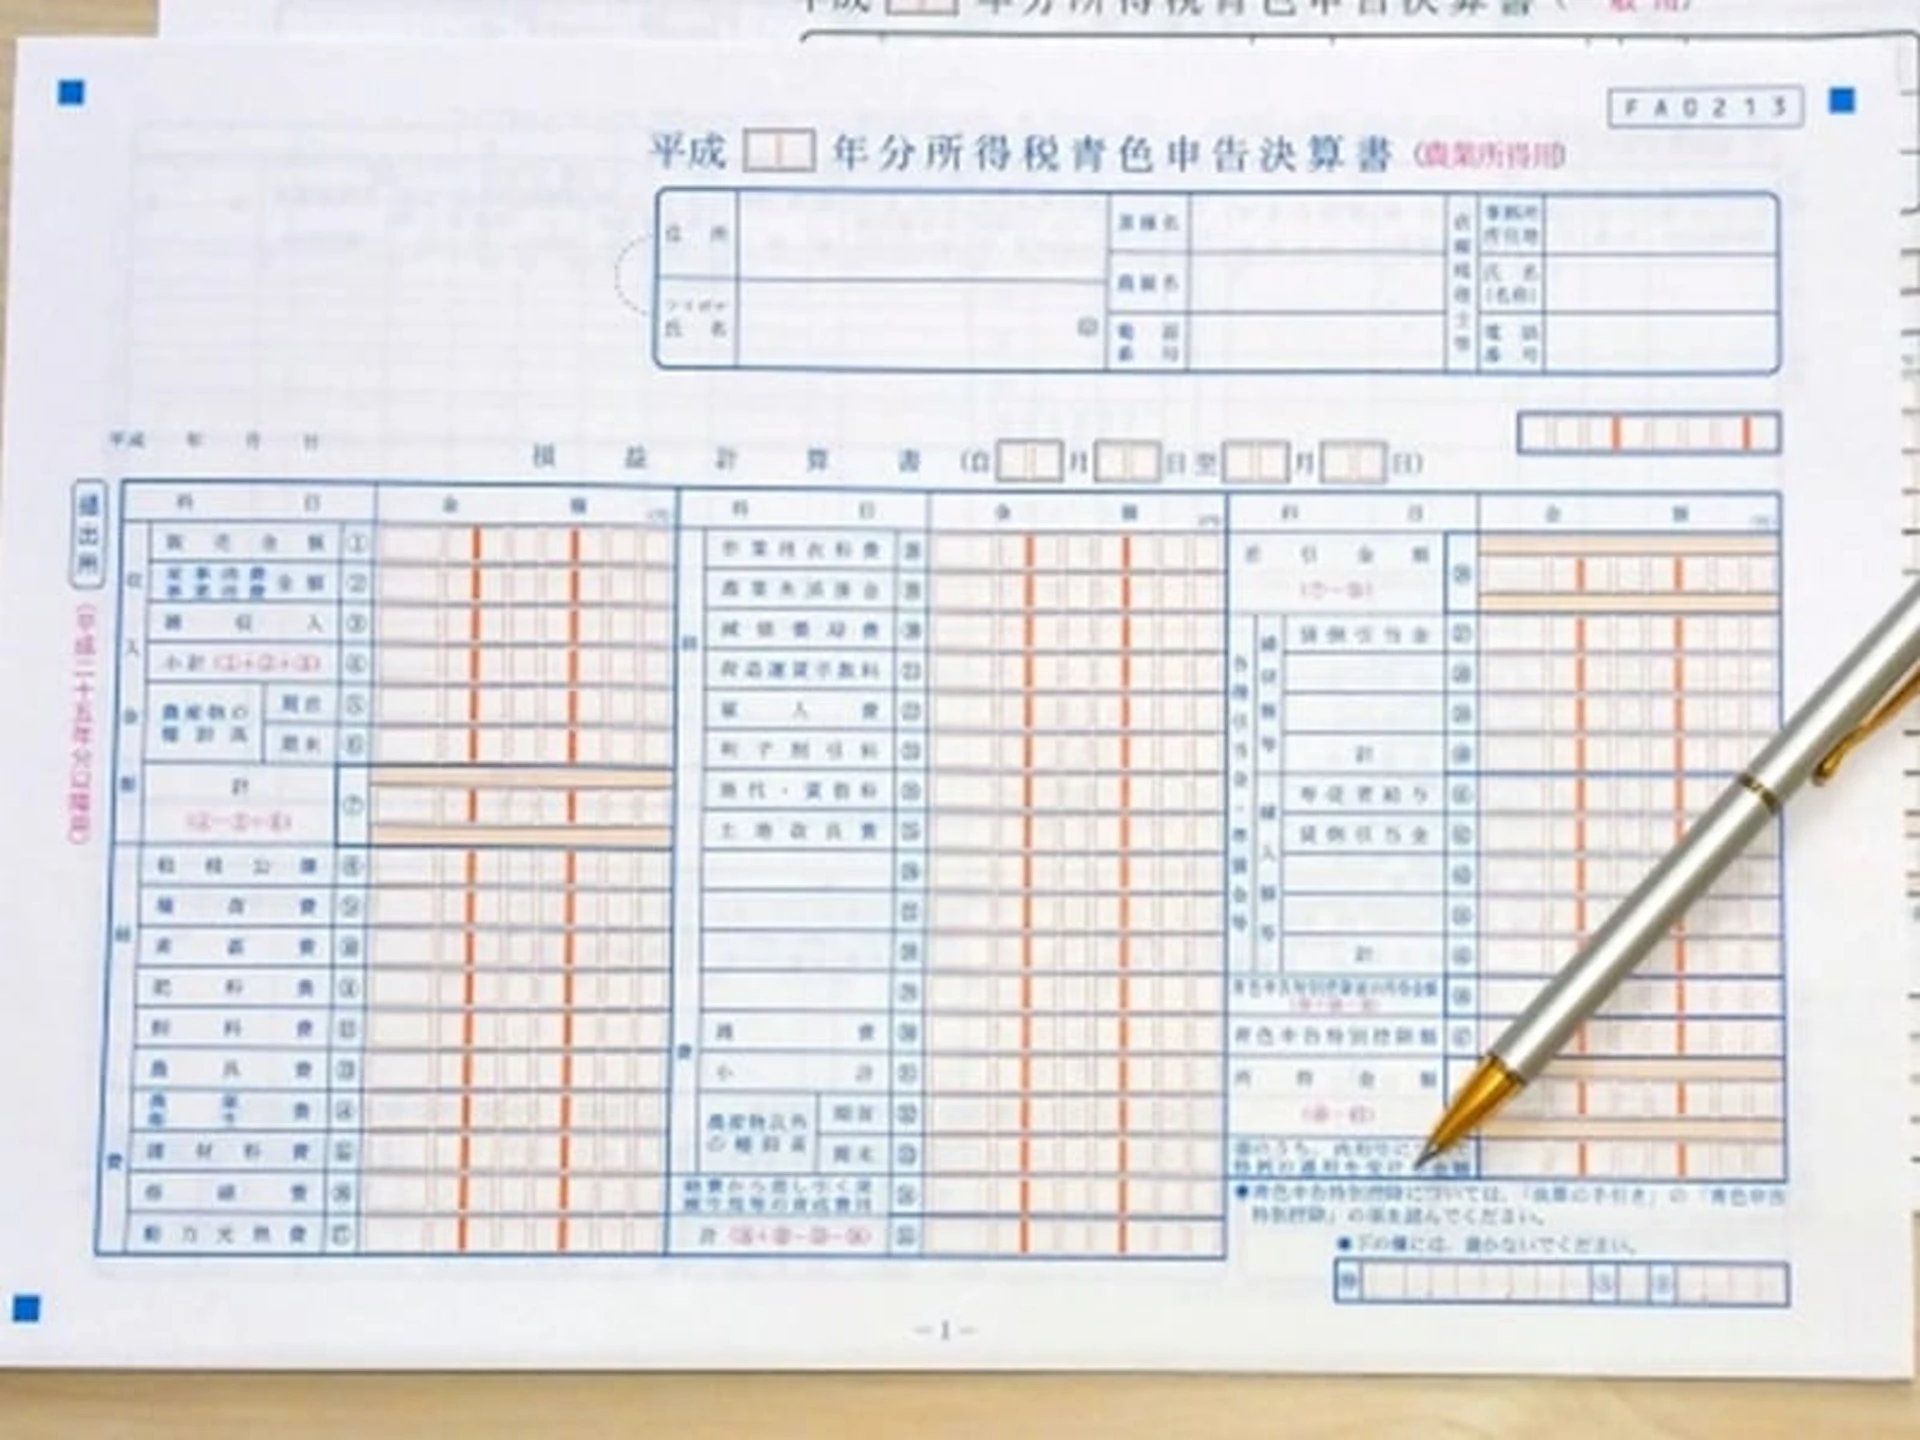
農業用の青色申告の勘定科目は、一般的な事業の勘定科目では使われない科目もあります。ここでは農業所得用の青色申告決算書の勘定科目についてわかりやすく説明します。
損益計算書
まずは決算書の1ページ目の損益計算書から説明します。国税庁の青色申告決算書(農業所得用)に記載されている科目について説明します。
収入金額
科目名 | 説明・具体例 |
|---|---|
販売金額 | 農作物、畜産物等の販売金額 |
家事消費・事業消費金額 |
|
雑収入 | 農作物等の販売以外の収入
|
農産物の棚卸高(期首) | 前年末時点の農作物(米・麦その他穀物)の |
農産物の棚卸高(期末) | 前年末時点の農作物(米・麦その他穀物)の |
経費
経費については、国税庁の帳簿記帳の仕方(農業所得用)に一般的な必要経費の一覧表がありますので、そちらを引用します。
項目
具体例
雇人費
常雇・臨時雇人などの労賃及び賄費
小作料・賃借料
①農地の賃借料、
②農地以外の土地、建物の賃借料、賃耕料、
農機具の賃借料、農業協同組合などの共同施設利用料減価償却費
建物、農機具、車両、搾乳牛などの償却費
※ 取得価額が10万円以上20万円未満の
減価償却資産については、減価償却をしないで
その使用した年以後3年間の各年分において、
その減価償却資産の全部又は特定の一部を一括し、
一括した減価償却資産の取得価額の合計額の
3分の1の金額を必要経費にすることができます。貸倒金
売掛金などの貸倒損失
利子割引料
事業用資金の借入金の利子や受取手形の
割引料など租税公課
①税込経理方式による消費税及び地方消費税
の納付税額、事業税、固定資産税(土地、建物、
償却資産)、自動車税(取得税、重量税を含む。)
不動産取得税などの税金②水利費、農業協同組合費などの公課
※ 所得税及び復興特別所得税、相続税、
贈与税、住民税、国民健康保険税、国民年金の
保険料、国税の延滞税・加算税・過怠税、
地方税の延滞金・加算金、罰金、科料、過料、
交通反則金などは必要経費になりません。種苗費
種もみ、苗類、種芋などの購入費用
(自給分については、収穫した時の価額に
よって記載します。)素畜費
子牛、子豚、ひななどの取得費及び種付料
肥料費
肥料の購入費用
飼料費
飼料の購入費用
農具費
使用可能期間が1年未満か取得価額が
10万円未満の農具の購入費用※ 取得価額が10万円未満であるかどうかは、
税込経理方式又は税抜経理方式に応じ、
その適用している方式により算定した金額によります。農薬衛生費
農薬の購入費用や共同防除費
諸材料費
ビニール、むしろ、縄、釘、針金などの
諸材料の購入費用修繕費
農機具、農用自動車、建物及び施設などの
修理に要した費用動力光熱費
電気料、水道料、ガス代、灯油やガソリン
などの燃料費作業用衣料費
作業衣、地下足袋などの購入費用
農業共済掛金
水稲、果樹、家畜などに係る共済掛金
荷造運賃手数料
出荷の際の包装費用、運賃や出荷(荷受)機関に
支払う手数料土地改良費
土地改良事業の費用や客土費用
委託費用
農機具等を使用して行う農作業などの
委託費用固定資産等の損失
事業用固定資産等の取壊しや災害による
滅失などの場合の損失雑費
農業経営上の費用で他の経費に
当てはまらない経費引用:国税庁 帳簿記帳の仕方(農業所得用)(別表)
>関連記事;農業確定申告 経費として認められるのは?
各種引当金
科目 | 説明・具体例 |
|---|---|
貸倒引当金(組み戻し額) | 前年の貸倒引当金金額 |
貸倒引当金(繰入額) | 今年の売掛金の回収リスクのために |
専従者給与 | 生計を一とする親族への給与の支払金額 |
>関連記事:農業確定申告 専従者控除とは対象者と計算方法
貸借対照表
農業所得用の貸借対照表の科目は、棚卸高や減価償却資産の科目が一般的な決算書とは違い、特殊な計算が必要になることもあります。
資産の部
科目名 | 説明 |
|---|---|
現金 | 事業用の現金 |
普通預金 | 事業用の普通預金 |
定期預金 | 事業用の定期預金 |
その他の預金 | 普通預金、定期預金以外の預金 |
売掛金 | 未回収の売上金額 |
未収金 | 売上以外で入金されるべき未収の金額 |
有価証券 | 事業で所有している他社の株式・証券 |
農産物等 | 収穫した農産物の棚卸高 |
未収穫農産物等 |
|
未成熟の果樹育成中の牛馬等 |
|
肥料その他の貯蔵品 |
|
前払金 | 家賃の前払いなど、事業にかかる物品や |
貸付金 | 事業の資金を取引先、従業員などに |
建物・構築物 | 事業用の減価償却資産のうち、 |
農機具等 | 事業用の減価償却資産のうち、 |
果樹・牛馬等 | 事業用の減価償却資産のうち、果樹、牛馬等の生物の簿価 |
土地 | 事業用の土地の取得価格 |
土地改良事業受益者負担金 | 土地改良事業による負担金の簿価 |
事業主貸 | 事業の資金をプライベートな支出に |
>関連記事:農家の確定申告 未成熟果樹・育成中の牛馬にかかる費用は経費にならない?育成仮勘定とは?
農業確定申告 農産物の棚卸について
農業確定申告 農作物以外の棚卸高の対象と棚卸価格について
負債・資本
科目 | 説明 |
|---|---|
買掛金 | 農作物等の栽培に直接かかる経費の未払金額 |
借入金 | 事業用に銀行・金融機関等から借りた金額 |
未払金 | 買掛金以外の費用の未払い金額 |
前受金 | 農作物等の販売、家賃など収入を事前に受け取った金額 |
預り金 | 受け入れた金額で後日返金する必要があるもの |
貸倒引当金 | 売掛金等の未回収の見込額 |
事業主借 | プライベートな資金から事業にかかる経費を |
元入金 |
|
青色申告特別控除 前の所得金額 | 今年度の特別控除が引かれる前の所得(利益) |
>関連記事:農家の確定申告 農家にとっての買掛金とは未払金との違いは?
農家の確定申告 借入金の書き方は?経費になる?
まとめ
農業所得の確定申告には、農業用の勘定科目を使う必要があります。また農業独特の計算方法もあります。不明な点は管轄の税務署の他、JAや市役所等でも確定申告の時期には相談窓口が開設することも多いので活用しましょう。
農家webの金融版にも農業の確定申告の記事が多くありますので、検索から知りたい情報を入力してみてください。
青色申告の方には手順や作成方法について詳しく説明しています。
かんたん農業確定申告ソフトを使ってみませんか
農家webの「かんたん農業確定申告」は、農家のためのクラウド型の確定申告ソフト。
パソコンがなくてもスマホがあれば、白色申告に必要な収支内訳書も青色申告の青色申告決算書も自動で作成します。
売上や経費を入力して、ステップに従って進んでいくだけで複雑な減価償却費の取引も、青色申告に必要な複式簿記での仕訳も自動計上され、収支内訳書や決算書が完成します。
白色申告は無料、青色申告は30日間のすべての機能が使えます(その後は年間4,800円)
スマホとメールアドレスがあれば、今すぐ始められます。

※本サイトに掲載している情報は、一般的な解説を目的としたものであり、個別具体的な税務アドバイスや専門的な見解を提供するものではありません。
実際の税務申告では、税理士または管轄の税務署等に確認の上、ご自身の判断で行ってください。
関連記事
横スクロールできます

新規就農者の青色申告 開始残高(期首残高)・開始仕訳とは?
新規就農者で青色申告を初年度から始める時には、開始仕訳が必要な場合があります。ここでは新規就農者のための開始残高(期首残高)・開始仕訳についてわかりやすく説明します。
農業確定申告 預金利息の仕訳は?
農業用に使っている口座に、利息が入金されたときはどのような仕訳が必要なのでしょうか。ここでは個人事業主の農家の口座に利息が入金した場合の取り扱いや仕訳について説明します。

農業確定申告 少額減価償却資産の特例とは?一括償却資産と違いは
個人事業主の農家でも青色申告者であれば、少額減価償却資産の特例を使うことができます。ここでは少額減価償却資産の特例や一括償却資産との違いについて説明します。
農家の確定申告 事業主貸とは?増え続けても大丈夫?
事業主貸(じぎょうぬしかし)は、個人事業主の特有の勘定科目です。会計システムで自動的に仕訳ができていているが、よく意味がわからない、このまま増え続けつづけていいのかなどの疑問がありませんか。ここでは事業主貸についてわかりやすく説明します。
農家の確定申告 事業主借とは?経費になる?
事業主借(じぎょうぬしかり)は、個人事業主の特有の勘定科目です。会計システムで自動的に仕訳ができていているが、よく意味がわからない、経費にならない?などの疑問がありませんか。ここでは事業主借勘定についてわかりやすく説明します。